Was ist Unterversicherung?
Zu einer Unterversicherung kommt es dann, wenn der Neuwert eines Hausrats höher als die vereinbarte Versicherungssumme ist. Das kann unterschiedliche Gründe haben:
- Sie schließen eine zu niedrige Versicherungssumme ab, da Sie den Wert Ihres Hausrats unterschätzen.
- Durch Neuanschaffungen steigt der Wert Ihres Hausrats im Laufe der Zeit. Allerdings vergessen Sie, die Versicherungssumme anzupassen.
Welche Folgen hat eine Unterversicherung?
Liegt eine Unterversicherung vor, wird im Schadenfall die Entschädigung gekürzt.
Die Versicherung ersetzt dann nur einen Teil des Schadens – egal, ob ein Teilschaden oder ein Totalschaden vorliegt.
Beispielrechnung:
Sie haben eine Versicherungssumme von 80.000 € abgeschlossen. Der tatsächliche Versicherungswert (auch: Neuwert) Ihres Hausrats liegt allerdings bei 100.000 €.
Bei einem Brand kommt es zu einem Schaden von 10.000 €. Die Höhe der Entschädigung wird mit folgender Formel berechnet:
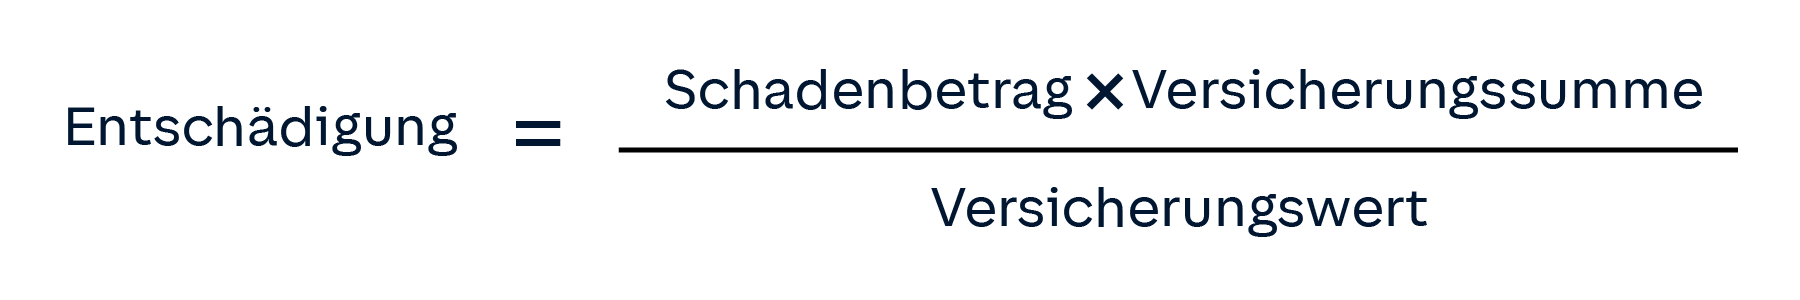
In unserem Beispiel können Sie also mit einer Entschädigung von 80% rechnen, also 8.000 €.
Sie können solche Kürzungen im Schadenfall vermeiden, indem Sie den Wert Ihres Hausrats genau ermitteln und in regelmäßigen Abständen überprüfen. Weiter unten erklären wir Ihnen, was es dabei zu beachten gilt.
Darüber hinaus ist es sinnvoll, einen Unterversicherungsverzicht zu vereinbaren. Doch was bedeutet das eigentlich?