Braucht man eine Berufsunfähigkeitsversicherung?
Die Antwort lautet: Es kommt darauf an, wie Sie abgesichert sind. Wenn Sie allein von Ihrem Einkommen leben oder eine Familie haben, die von Ihrem Gehalt abhängig ist, dann ist eine Berufsunfähigkeitsversicherung (BU) fast unverzichtbar.
Für Selbstständige und Freiberufler ist sie ebenfalls wichtig, da es in diesen Fällen keine Absicherung durch den Arbeitgeber gibt. Aber auch für Angestellte ist eine BU sinnvoll, da die staatlichen Leistungen im Ernstfall meist nicht ausreichen, um den Lebensstandard zu halten.
Von einem Tag auf den andern nicht mehr fit genug für die Arbeit sein – das kann mir nicht passieren? Statistisch gesehen wird jede vierte Person im Laufe ihres Lebens berufsunfähig. Und das nicht nur in körperlich zehrenden Berufen.
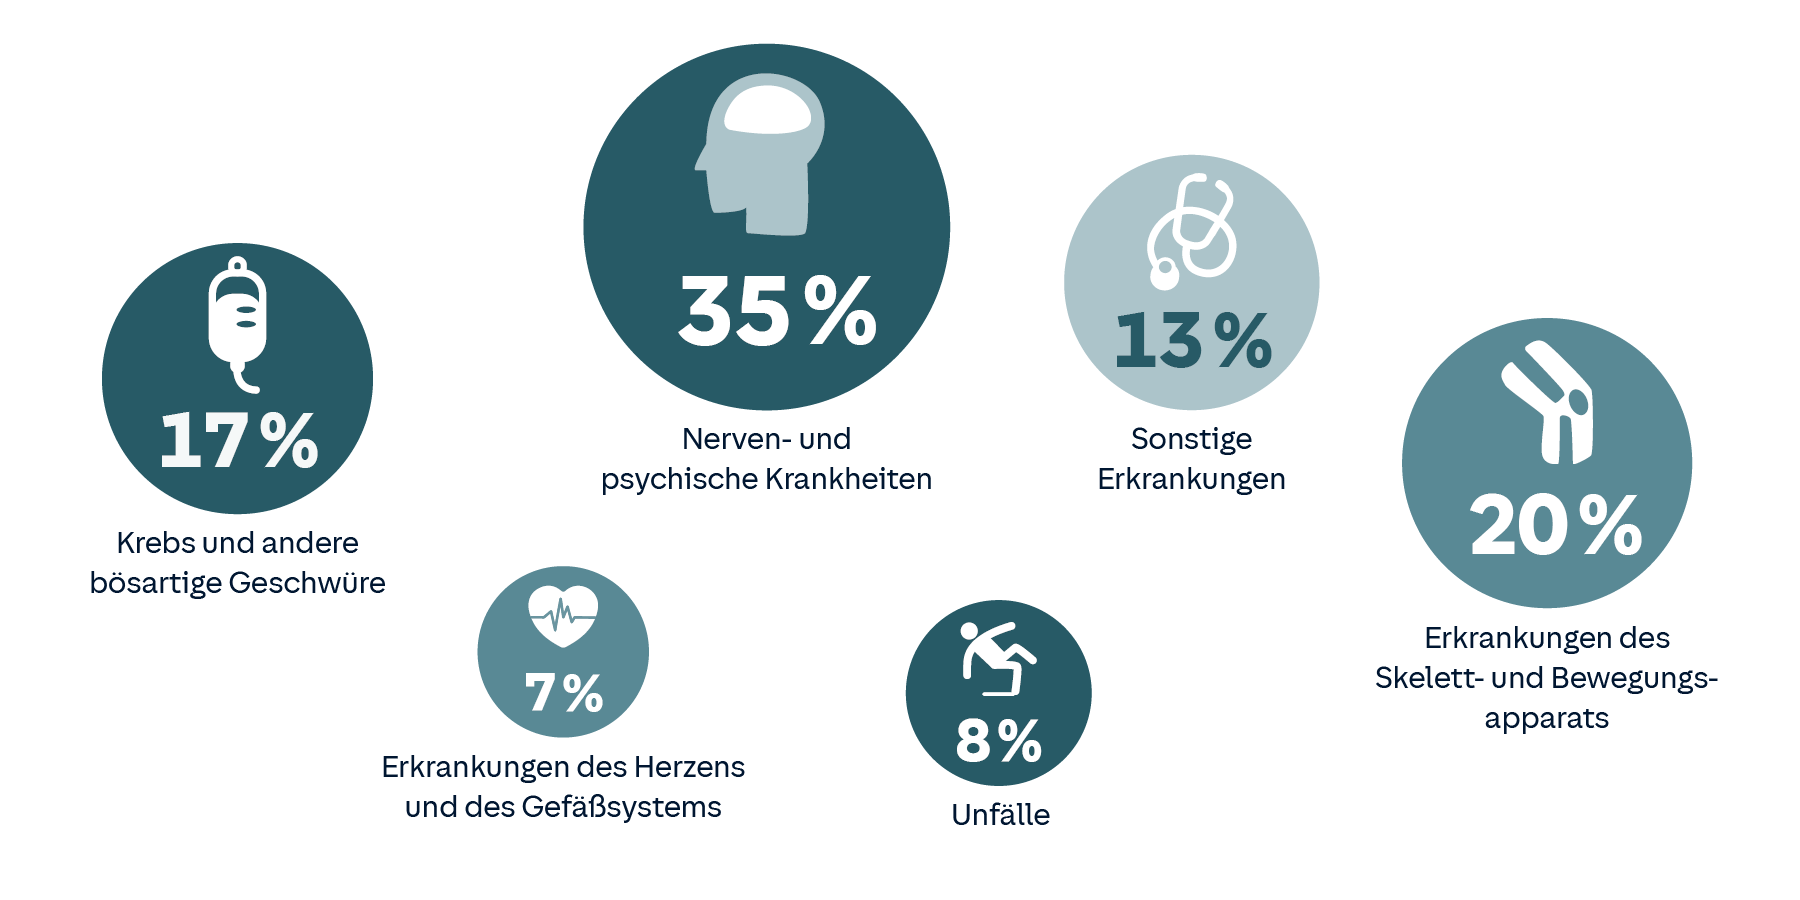
Tatsächlich machen Erkrankungen und Abnutzungserscheinungen des Bewegungsapparats nur rund 20 % der Fälle aus, in denen Menschen aus gesundheitlichen Gründen nicht mehr arbeiten können.
Jeweils 7 % der Betroffenen sind aufgrund eines Unfalls oder einer Herzerkrankung nicht mehr arbeitsfähig. Der weitaus größere Teil gelangt aufgrund einer psychischen Erkrankung in die Berufsunfähigkeit – mehr als 35 % können wegen Depressionen, Burnout oder anderen Gründen nicht mehr ihrer Arbeit nachgehen.
Im Schnitt sind Arbeitnehmer 44 Jahre alt, wenn sie berufsunfähig werden, haben also erst etwa die Hälfte ihrer beruflichen Laufbahn hinter sich. Je jünger Sie berufsunfähig werden, desto eher riskieren Sie ohne private Berufsunfähigkeitsversicherung den sozialen Abstieg.
Durch die gesetzliche Versicherung, in die Sie zu Beginn ihres Berufslebens einsteigen, haben Sie einen Anspruch auf Erwerbsminderungsrente. Nur wer weniger als 6 Stunden am Tag irgendeiner Tätigkeit nachgehen kann, erhält Leistungen.
Die volle Rente erhalten Sie nur, wenn Sie nicht mehr in der Lage sind, drei Stunden am Tag zu arbeiten. Diese Grenze gilt nicht für den ausgeübten Beruf, sondern für jegliche Tätigkeit. Die volle Erwerbsminderungsrente liegt bei etwa einem Drittel Ihres letzten Bruttogehalts.
Bekanntlich richtet sich die Höhe der Rente nach der Dauer und der Höhe der Einzahlung. Junge Menschen haben dadurch einen viel geringeren Rentenanspruch als Menschen, die bereits viele Jahre in die gesetzliche Rente einbezahlt haben. Durch eigene Rücklagen können die wenigsten Menschen den Lohnausfall bei einer Berufsunfähigkeit kompensieren.
Die private Berufsunfähigkeitsversicherung ist deshalb sinnvoll, weil sie bereits bei einer Berufsunfähigkeit von 50 % mit ihren Leistungen einspringt. Die Rentenhöhe können Sie selbst wählen. Sie liegt idealerweise bei 70 bis 80 % Ihres Nettoeinkommens und bietet eine ausreichende Absicherung.
Quelle: Morgen & Morgen; 5/2025; Werte gerundet