Schuldentilgung vor Geldanlage
Kredite und Darlehen sind nie umsonst. Sie zahlen Zinsen auf die Kreditsumme. In den meisten Fällen ist es wirtschaftlich sinnvoller, zunächst bestehende Schulden zurückzuzahlen, bevor Sie Geld anlegen. Nur wenn zu erwartenden Erträge höher ausfallen als die Zinsen des Kredits und die Inflationsrate, lohnt sich die Geldanlage.
Auch die Rückzahlung von Krediten dient dem Vermögensaufbau und Sie verbessern damit Ihre finanzielle Situation. Insbesondere reagieren Sie ohne bestehende Verbindlichkeiten flexibler auf Änderungen Ihrer Lebensverhältnisse. Wer mehrere Kredite bedienen muss, hat bei sinkendem Einkommen nur noch einen geringen finanziellen Spielraum.
Wenn Sie einen Kredit vorzeitig ablösen möchten, fällt unter Umständen eine sogenannte Vorfälligkeitsentschädigung an. Damit stellt der Kreditgeber Ihnen den entgangenen Gewinn durch die Zinszahlungen in Rechnung. Die Vorfälligkeitsentschädigung fällt aber in den meisten Fällen geringer aus als die Zinsersparnis, die Sie durch die vorzeitige Ablösung erzielen. Auch wenn die Schuldentilgung grundsätzlich in jedem Alter sinnvoll ist, sollten vor allem junge Erwachsene, die mit der Geldanlage beginnen, zunächst bestehende Schulden tilgen.
Generell entscheiden die Unterschiede in den Zinssätzen der Schulden und der Geldanlage – abzüglich aller Kosten und der eventuell fälligen Steuer für Kapitalerträge – darüber, ob Sparen oder Geld anlegen Sinn macht.
Vor allem junge Geldanleger sollten erst ihre Schulden tilgen, bevor sie damit starten, ihr Vermögen aufzubauen.
Ziel der Geldanlage
Schon vor der eigentlichen Anlage machen Sie sich Gedanken darüber, welche Ziele Sie mit Ihrer Anlage verfolgen. Dabei klären Sie vor allem folgende Punkte:
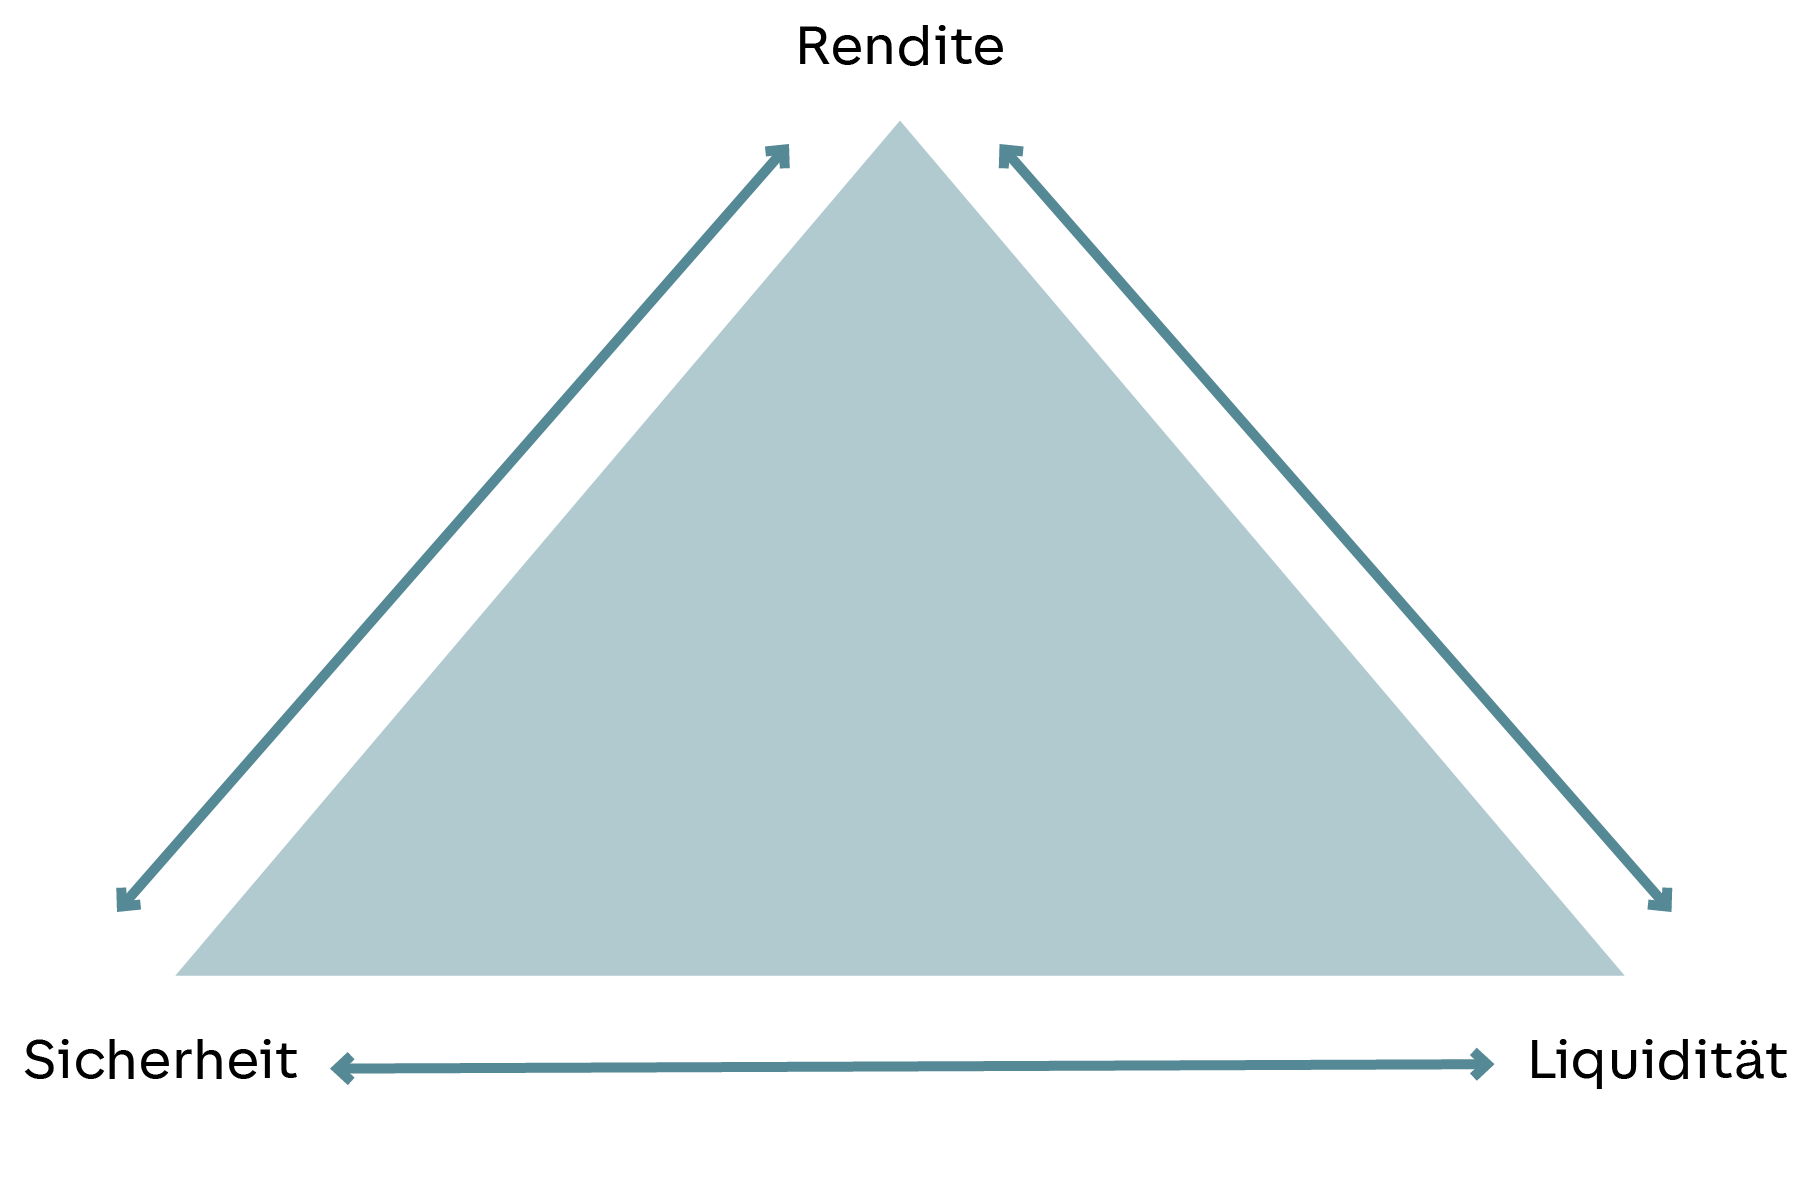
Die Geldanlage muss immer zu ihren individuellen Wünschen passen und sollte sich an Ihren Zielen orientieren. Sie entscheiden, wie wichtig Ihnen Rendite, Sicherheit oder Liquidität sind. Es können nicht alle 3 Ziele gleichermaßen erreicht werden, da sie sich widersprechen.
Informieren Sie sich umfassend
Auch wenn Sie sich auf die Unterstützung von Beratern und Fachleuten verlassen, benötigen Sie eigene Kenntnisse rund um die optimale Geldanlage. Basics wie die Unterschiede zwischen Rendite, Zinsen und Dividende sollten Sie kennen und sich rund um die von Ihnen gewählte Anlageform weiteres Wissen aneignen. Auch wenn Ihnen ein Berater ein bestimmtes Produkt empfiehlt, sollten Sie sich über die Eckdaten informieren und grundsätzlich auf Investments verzichten, bei denen Sie das Produkt nicht vollständig verstehen.