Wohngebäudeversicherung
-
 Umfassender Schutz für Ihre ImmobilieSichern Sie Ihr Wohngebäude gegen finanzielle Folgen durch Feuer, Leitungswasser, Sturm, Hagel und weitere Naturgefahren zuverlässig ab.
-
Absicherung zum gleitenden NeuwertKeine Begrenzung auf eine feste Versicherungssumme. Das gilt auch, wenn steigende Preise den Wert Ihres Hauses mit der Zeit erhöhen.
-
Elementarschutz als fester BestandteilDer Elementarschutz Basis (100.000 € Selbstbeteiligung) ist automatisch im Vertrag enthalten. Für einen umfangreicheren Schutz empfehlen wir den Elementarschutz Classic.
Das Wichtigste in Kürze
-
 Was ist versichert?
- Ihr Gebäude inkl. aller Gebäudebestandteile, bestimmte Nebengebäude sowie z. B. Zäune, Fahrradboxen oder fest verankerte Spielgeräte.
- Gegen Schäden durch Feuer, Leitungswasser, Sturm und Hagel .
-
 Wichtige Extras
- Individuell erweiterbar durch Zusatzbausteine, wie Wohngebäude PLUS, Glasversicherung, den Haus- und Wohnungsschutzbrief oder den erweiterten Versicherungsschutz für Rohre.
- Photovoltaik: Erweitern Sie die Leistungen aus dem Grundschutz gegen einen kleinen Zusatzbetrag.
-
 Warum HUK-COBURG?
- Zukunftsorientiert: Der Elementarschutz Basis (100.000 € Selbstbeteiligung) ist immer automatisch im Vertrag enthalten.
- Kosten-Übernahme: Abdeckung von Aufräum- und Hotelkosten nach einem Schaden.
- Exklusiv: Unsere ausgezeichneten und günstigen Angebote finden Sie nur direkt bei uns.
Das „zweite“ Dach für Ihr Zuhause: Ihre Wohngebäudeversicherung
Ihr Haus, das sind nicht nur vier Wände und ein Dach über dem Kopf. Es ist ein Ort, in den Sie viel Geld, Zeit und Herzblut investiert haben, um ihn zu dem zu machen, was er ist – Ihr Zuhause.
Doch auf die Gefahren, die von Feuer, Sturm und Leitungswasser ausgehen, können Sie kaum Einfluss nehmen. Um das zu schützen, was Ihnen wichtig ist und im Ernstfall finanziell abgesichert zu sein, sollten Hausbesitzer eine Wohngebäudeversicherung abschließen.
Was ist eine Wohngebäudeversicherung?
Die Wohngebäudeversicherung schützt Ihr Haus und alle fest damit verbundenen Gebäudebestandteile – und Sie damit vor finanziellen Schwierigkeiten im Schadenfall.
So sind Sie vor den wirtschaftlichen Folgen geschützt, die durch Feuer, Blitzschlag, Sturm, Hagel oder Leitungswasser verursacht werden. Die Kostenerstattung reicht dabei von einzelnen Reparaturen bis hin zum kompletten Wiederaufbau des Gebäudes.
Was beinhaltet die Wohngebäudeversicherung der HUK-COBURG?
Die Wohngebäudeversicherung Classic versichert u.a.:
Zudem ersetzen wir Ihnen bei einem versicherten Schaden grundsätzlich den Neuwert ohne Begrenzung durch eine Versicherungssumme.
Die Wohngebäudeversicherung Classic der HUK-COBURG ist dank des 24-Stunden-Notrufservice immer für Sie da. Wir überzeugen mit einem starken Schadenmanagement bei Leitungswasserschäden – hier verfügen wir über ein großes Handwerkernetz, Leistungen aus einer Hand und hohe Qualität.
Mit der Wohngebäudeversicherung der HUK-COBURG können Sie sich auf faire Konditionen verlassen: Bei einem versicherten Schaden ersetzen wir Ihnen den Neuwert ohne Begrenzung der Versicherungssumme. Nicht umsonst verleiht uns Focus Money das Prädikat „Fairster Wohngebäudeversicherer” mit der Note „sehr gut” (Ausgabe 23/2025).
Übrigens: Eine ideale Ergänzung ist unsere Glasversicherung. Damit sind Sie gegen Glasbruchschäden an Ein- und Mehrfamilienhäusern abgesichert.
Wer braucht eine Wohngebäudeversicherung?
Bei größeren Schäden am Haus kann die finanzielle Belastung schnell so groß sein, dass sie existenzbedrohend ist. Und das Szenario ist gar nicht so unwahrscheinlich.
Potenzielle Gefahren für Ihr Eigenheim sind neben Schäden durch Feuer, Sturm, Hagel, Leitungswasser oder Blitzschlag auch extreme Wetterlagen. Manchmal reicht ein starkes Unwetter, um das eigene Heim unbewohnbar zu machen.
Davon betroffen sind nicht nur die Hauseigentümer selbst, sondern auch Familienangehörige, die mit Ihnen unter einem Dach leben. Wenn das eigene Zuhause stark beschädigt oder sogar unbewohnbar wird, ist das nicht nur finanziell eine Katastrophe – auch emotional ist es extrem belastend, wenn das Eigenheim als Ort der Sicherheit und des Wohlfühlens von einem auf den anderen Moment zerstört ist.
In einer solch schweren Lage ist es eine enorme Entlastung, wenn Ihnen die finanzielle Last und die damit verbundenen Existenzängste abgenommen werden – das macht eine Wohngebäudeversicherung so essenziell.
Matthias, 42 Jahre
Als Stefan morgens ins Bad kommt, steht das Wasser zentimeterhoch – eine Leitung hinter der Wand ist gebrochen.
Unsere Wohngebäudeversicherung schützt bei Leitungswasserschäden und übernimmt die Trocknungsarbeiten und Reparaturkosten des betroffenen Badezimmers.
Damit muss Stefan sich nicht um hohe Handwerkerkosten sorgen, sondern nur um den nächsten Handtuchwechsel.
Martina, 39 Jahre
Nach einer stürmischen Nacht findet Martina mehrere Dachziegel im Garten – Regen ist bereits durch das Dach ins Kinderzimmer gedrungen.
Die Wohngebäudeversicherung springt ein: Sie übernimmt die Kosten für Reparatur und Instandsetzung des Dachs und der beschädigten Zimmerdecke.
So bleibt die Familie finanziell entlastet und das Zuhause künftig trocken.
Julia, 32 Jahre
Ein heftiger Herbststurm reißt eine alte Eiche um – sie stürzt auf Julias Dach und verursacht erhebliche Schäden.
Die Wohngebäudeversicherung übernimmt die Aufräumarbeiten und Kosten für die Wiederherstellung des Dachs. Die Beseitigung der umgestürzten Eiche ist über den Zusatzbaustein WG Plus versichert.
Julia kann aufatmen: Ihr Zuhause wird repariert, ohne dass sie auf den Kosten sitzenbleibt.
Wohngebäudeversicherung – was ist versichert?
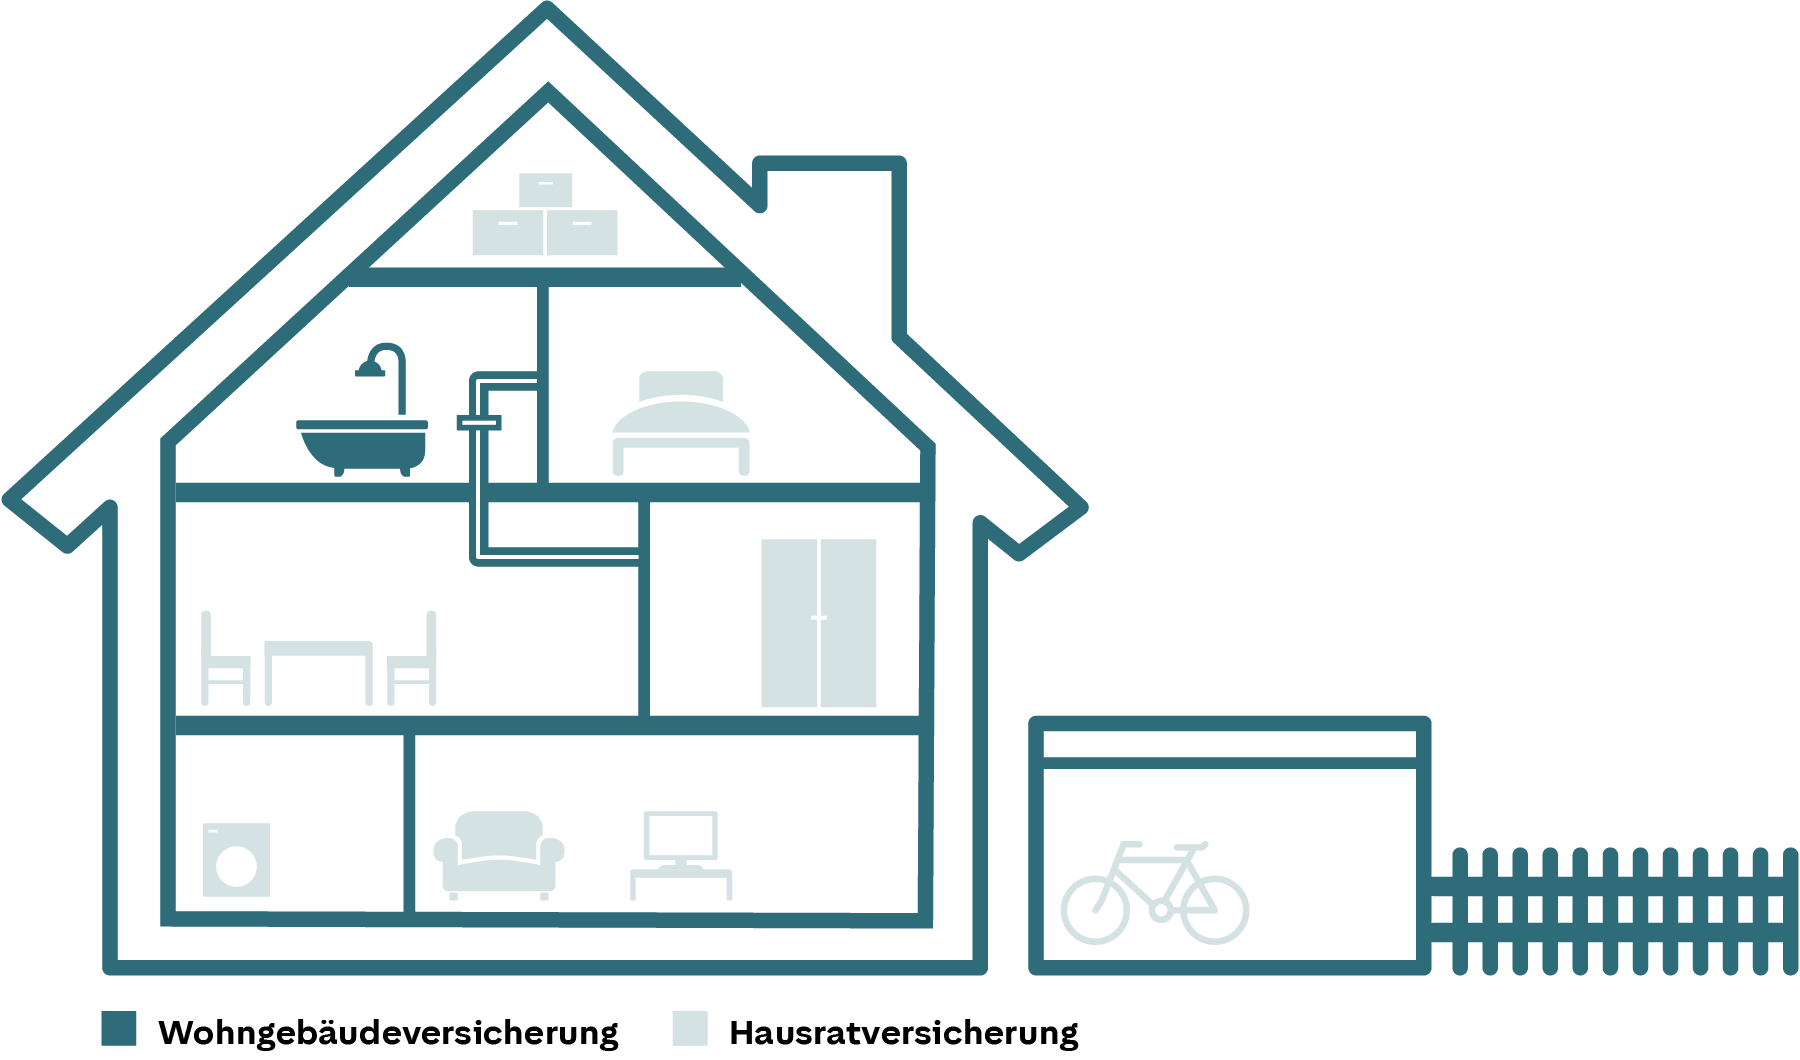
Die Wohngebäudeversicherung schützt die versicherten Sachen – das Gebäude, fest verbundene Bauelemente und die genannten Nebengebäude – bei Schäden durch die versicherten Gefahren.
Folgende Sachen sind im Versicherungsschutz enthalten:
Bewegliches Inventar ist nicht über die Wohngebäudeversicherung geschützt, es muss über die Hausratversicherung abgesichert werden.
Mit der Wohngebäudeversicherung sind Sie gegen folgende Gefahren geschützt
Selbst wenn Sie Ihr Eigenheim so gut wie möglich zu schützen versuchen – eine hundertprozentige Kontrolle darüber, was in und um Ihr Haus passiert, haben Sie nicht immer.
Umso beruhigender ist es zu wissen, dass Sie für die folgenden Gefahren Versicherungsschutz abschließen können – welche Gefahren Sie absichern ist Ihnen überlassen.
Wann zahlt eine Wohngebäudeversicherung bei Wasserschäden?
Wir sichern Sie mit der HUK-COBURG Wohngebäudeversicherung gegen die folgenden, insbesondere auch durch Leitungswasser verursachten, Schäden ab:
- Schäden durch bestimmungswidrig austretendes Leitungswasser, z. B. aus Zu- und Ableitungsrohren der Wasserversorgung, Heizkörpern und Heizungsrohren, Wasch- und Spülmaschinen, Aquarien, Schwimmbecken oder Pools, Wasserbetten, Zimmerbrunnen, Wassersäulen, Klima-, Wärmepumpen-, Geothermie-, Solarheizungsanlagen (gilt auch für Öl, Sole, Kühl- und Kältemittel)
- Rohrbruch an Wasserzuleitungen und Heizungsrohren und in Gebäuden an Wasserableitungen
- Frostschäden, z.B. an Waschbecken, Badewannen, Wasserzählern, Heizkörpern und Armaturen
- Bruchschäden an Armaturen (z.B. Wasserhahn)
- Schäden durch Wasser aus innenliegenden Regenrohren
- Schäden durch Wasser aus Zisternen, Brunnen oder Regenwassersammeltanks sowie Bruchschäden an den Rohren dieser Wassersammelstellen (jeweils auf dem Versicherungsgrundstück)
- Kosten für den Mehrverbrauch von Frisch- und Abwasser infolge eines Versicherungsfalls, z.B. nach einem Rohrbruch
- Frost- und sonstige Bruchschäden an innenliegenden Gasleitungen und Regenrohren
Mit unserer Wohngebäudeversicherung besteht Versicherungsschutz gegen die folgenden, insbesondere auch durch Feuer und Blitzschlag, verursachten Schäden:
- Schäden durch Brand, Blitzschlag, Detonation, Explosion, Verpuffung
- Schäden durch „Blindgänger” aus dem Ersten oder Zweiten Weltkrieg
- Überspannungsschäden durch Blitz oder Blitzschlag
- Implosionsschäden
- Schäden durch Überschalldruckwellen
- Schmor- und Sengschäden
- Schäden durch Rauch und Ruß
- Nutzfeuerschäden (z.B. Kaminbrand)
- Schäden durch den Anprall eines Fahrzeugs, seiner Teile oder seiner Ladung
- Schäden durch den Anprall oder Absturz eines Luftfahrzeugs, seiner Teile oder seiner Ladung
- Schäden durch den Anprall eines unbemannten Fluggeräts
Die Wohngebäudeversicherung bietet Ihnen Versicherungsschutz bei:
- Sturmschäden ab Windstärke 7
- Hagelschäden
- Folgen von Sturm- und Hagelschäden, z.B. durch eindringenden Regen, Schnee oder Hagel
Schutz gegen weitere Naturgefahren – bei unserer Wohngebäudeversicherung immer dabei
Wir sichern Ihre Immobilie gegen folgende Schäden ab:
Unsere Empfehlung: Elementarschutz Classic
Wir empfehlen den Elementarschutz Classic, der Sie auch bei schweren Naturkatastrophen optimal absichert. Sie tragen nur eine Selbstbeteiligung in Höhe von 500 €, bei Schäden durch Erdbeben liegt diese bei 100.000 €. Bei Bedarf können Sie letztere ebenfalls auf 500 € senken.
Beispiel: Bei einem Hochwasser wird Ihr Wohngebäude zerstört. Der Schaden beträgt 500.000 €. Bei Abschluss eines Elementarschutz Classic zahlen wir 499.500 €, bei Elementarschutz Basis zahlen wir 400.000 €.
Mehr Informationen hierzu finden Sie bei der Elementarversicherung.
Mindestabsicherung: Elementarschutz Basis
Falls Sie entgegen unserer Empfehlung auf den Elementarschutz Classic verzichten, lassen wir Sie nicht völlig schutzlos. Mit dem Elementarschutz Basis sichern wir bei katastrophalen Extremwetterereignissen die schlimmsten Folgen ab. Aber: Sie tragen eine Selbstbeteiligung in Höhe von 100.000 € für alle weiteren Naturgefahren. Der Staat springt für diese Selbstbeteiligung grundsätzlich nicht ein.
Sind Ladestationen für Elektroautos mitversichert?
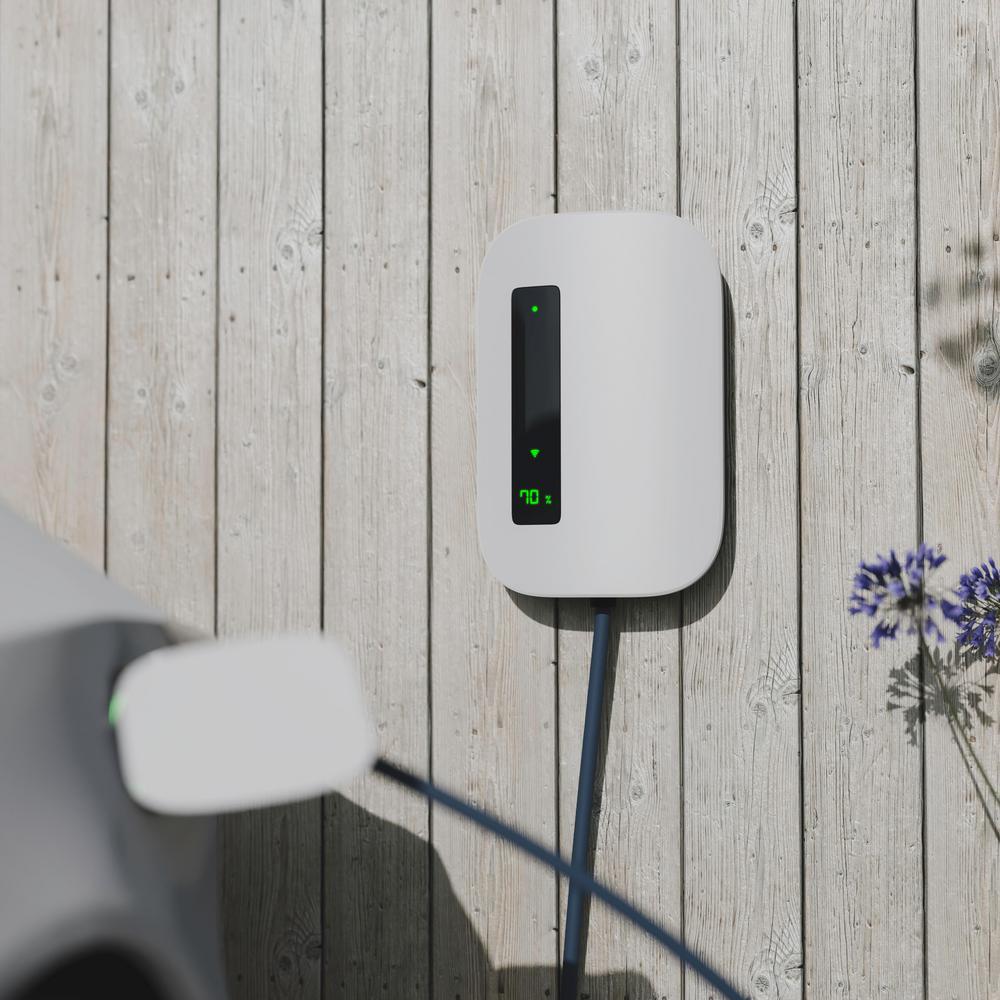
E-Auto Ladestationen sind kostenlos mitversichert:
Sie sind Eigenheimbesitzer und haben auf Ihrem Grundstück eine Ladestation für Ihr Elektroauto installiert? Dann gilt der Versicherungsschutz unserer Wohngebäudeversicherung auch für Schäden an Ihrer Ladestation.
Sie haben als Mieter oder Wohnungseigentümer eine Ladestation für Ihr Elektroauto auf eigene Kosten angeschafft oder übernommen? In unserer Hausratversicherung ist Ihre Ladestation auf dem gesamten Grundstück, auf welchem die versicherte Wohnung liegt, versichert. Der Versicherungsschutz besteht beispielsweise nicht nur in der Garage, sondern auch im Carport oder auf dem Außenstellplatz.
Die Kaskoversicherung ist zur Stelle, wenn kein anderer für den Schaden an Ihrer fest installierten Wallbox oder Induktionsplatte aufkommt.
Natürlich versichern wir auch Ihr Elektroauto. Unsere ausgezeichnete Kfz-Versicherung bietet umfassende Leistungen, die den besonderen Bedarf der Besitzer von Elektro- und Hybridautos abdecken.
Erweiterungen für Ihre Wohngebäudeversicherung

Mit der Wohngebäudeversicherung Classic PLUS bieten wir Ihnen sinnvollen Schutz für weitere Risiken.
Beispiele:

Große Fenster, Glastische oder Kristallspiegel – sie geben einem Haus ein ganz besonderes Flair, müssen aber auch mit einer gewissen Vorsicht behandelt werden. Wir bieten Ihnen einen günstigen Pauschalpreis, unabhängig von der Größe Ihres Hauses oder Ihrer Wohnung.

Erweitern Sie bei Bedarf Ihren Versicherungsschutz um Frost- und sonstige Bruchschäden an verschiedenen Rohren außerhalb des versicherten Gebäudes – bis 30.000 € pro Versicherungsjahr (500 € Selbstbeteiligung):

Ein verloren gegangener Schlüssel, eine defekte Heizung oder ein Wespennest am Haus – bei einem kleinen Notfall hilft Ihnen der Haus- und Wohnungsschutzbrief. Als praktische Ergänzung zu Ihrer Wohngebäudeversicherung sichern wir Sie mit finanzieller Hilfe ab.
Wir erbringen Hilfsleistungen mittels qualifizierter Dienstleister in Deutschland. Dafür übernehmen wir die Kosten bis zu 750 € je Schadenfall, max. 2.500 € im Jahr. Die Kinderbetreuung und das Dokumentendepot übernehmen wir sogar ohne Kostenbegrenzung!
Details zum Haus- und Wohnungsschutzbrief finden Sie in den Allgemeinen Versicherungsbedingungen für die Wohngebäudeversicherung.

Nebengebäude bis 30 m² Grundfläche (z. B. Gartenhäuser) sind automatisch in Ihrer Wohngebäudeversicherung mitversichert (Ausnahme: Gewächshäuser). Möchten Sie ein größeres Nebengebäude versichern? Dann lässt sich Ihre Wohngebäudeversicherung ganz einfach gegen einen geringen Zusatzbeitrag erweitern.
Wenn Sie Ihr Gewächshaus mitversichern möchten, können Sie das über unsere Wohngebäudeversicherung Classic PLUS tun. Dort sind Schäden an Gewächshäusern durch die in Ihrer Wohngebäudeversicherung versicherten Gefahren (z. B. Sturm, Hagel oder Feuer) bis 3.000 € eingeschlossen.
Zusätzlich können Sie Bruchschäden aller Art an der Verglasung des Gewächshauses im Rahmen unserer Glasversicherung versichern. Dann haben Sie z. B. auch Schutz, wenn die Scheiben des Gewächshauses durch Vogelschlag oder einen Fußball brechen.
Nähere Informationen dazu finden Sie unten in den FAQs unter „Wie kann ich mein Gewächshaus versichern?“.
Sind Photovoltaikanlagen versichert?
Photovoltaikanlagen, die auf dem Dach der versicherten Gebäude angebracht sind oder in deren Baukörper integriert wurden, sind als versicherte Sache gegen die vereinbarten Grundgefahren versichert. Gleiches gilt auch für Photovoltaikanlagen, die fest im Boden verankert sind. Die Anlagen müssen bei der Ausstattung des Gebäudes berücksichtigt werden. Hierzu ist die Leistung der Anlage in kW-Peak anzugeben.
Zudem sind dann auch die Mehrkosten durch den Nutzungsausfall der Photovoltaikanlage versichert, wenn der Betrieb der Anlage infolge eines Wohngebäude-Versicherungsfalls (z. B. Feuer oder Sturm) unterbrochen oder beeinträchtigt wurde (max. für 12 Monate).
Sie können gegen Zusatzbetrag auch einen erweiterten Versicherungsschutz für Ihre Photovoltaikanlage vereinbaren. Damit ist Ihre Photovoltaikanlage grundsätzlich auch bei Diebstahl und Beschädigungen aller Art versichert – es gelten jedoch bedingungsgemäße Ausschlüsse.
Weitere Informationen hierzu entnehmen Sie bitte den Allgemeinen Versicherungsbedingungen.
Leistungsbeispiel: Schnelle Hilfe bei einem Leitungswasserschaden
Herr Bauer kommt nach einem Kurzurlaub nichtsahnend nach Hause. Als er das Wohnzimmer betritt, kann er seinen Augen kaum trauen: An der Wand ist ein riesiger Wasserfleck. Was soll er nun tun? Er hat keine Ahnung, wo das Wasser herkommt. Wie kann es gestoppt werden?
Welcher Handwerker kann ihm schnell helfen?
Wasserschäden durch Leitungswasser gehören zu den häufigsten Schäden im Haushalt. Die Auswirkungen können schwerwiegend sein und teure Trocknungsmaßnahmen und Reparaturen verursachen. Herr Bauer ruft beim HUK-Schadenservice an. Der Schadensachbearbeiter rät ihm, sofort die Wasserhauptzuleitung abzudrehen. Das verhindert, dass das Ausmaß des Schadens noch größer wird. Der Schadensachbearbeiter bietet Herrn Bauer außerdem unseren Handwerkerservice an, den dieser gerne annimmt.
Bei einem Leitungswasserschaden ist eine zügige und qualitativ hochwertige Reparatur wichtig. Deshalb unterstützen wir Sie bei der Abwicklung des Schadens – schnell und unbürokratisch.
Die HUK-COBURG verfügt über ein bundesweit flächendeckendes Netz von Partnerhandwerkern, die Ihnen bei der Schadenbehebung zur Seite stehen – sie organisieren und koordinieren für Sie die komplette Schadenabwicklung.
Dabei profitieren Sie als Kunde der HUK-COBURG von hohen Qualitätsstandards in Service und Leistung.
Ihre Vorteile der HUK-COBURG Partnerhandwerker für Sie:
Was kostet die Wohngebäudeversicherung?
Die Prämie der Wohngebäudeversicherung bemisst sich u. a. nach verschiedenen Faktoren:
- Lage der Immobilie
- Baujahr und Bauweise
- Wohnfläche
- Ausstattung (z.B. Photovoltaikanlagen)
Abgesehen von diesen spezifischen Faktoren spielen der vereinbarte Leistungsumfang und die versicherten Gefahren eine wesentliche Rolle für die Höhe der Prämie.
Sparen Sie über 60 % – Unsere Wohngebäudeversicherung im Preisvergleich
-
HUK-COBURG586 ۆber60 %sparen
-
WGV722 €
-
Ergo729 €
-
VHV916 €
-
Barmenia Gothaer1.440 €
Beispiel: Jahresbeitrag Wohngebäudeversicherung mit folgenden Tarif-Merkmalen:
- Einfamilienhaus 180 qm
- Stein auf Stein gebaut
- Ein EG, ein OG
- Dach: ja; ausgebaut: nein
- Keller: ja; ausgebaut: nein
- Baujahr 2021
- Ganz oder teilweise selbst bewohnt
- Nicht im öffentlichen Dienst beschäftigt
- Alter: 35 JahreJährliche Zahlweise
- Ohne Vorschaden
- Ohne Selbstbeteiligung
- Wohnhaft in Rodacher Straße 63 in 96450 Coburg Versichert zum Neuwert
- Versicherte Gefahren: Feuer, Leitungswasser, Sturm und Hagel, Elementar
Quellen für den Preisvergleich sind die Internetseiten der jeweiligen Anbieter.
Die Beiträge wurden berechnet und dokumentiert am 20.04.2026. Die Tarife können sich in weiteren einzelnen Merkmalen unterscheiden.
Tarife zum Beitragsvergleich:
- HUK-COBURG: Classic, Elementar Classic
- WGV OPTIMAL-Tarif, weitere Elementargefahren
- Ergo: Best, Naturgefahren
- VHV: Baustein Exclusiv, Elementar
- BarmeniaGothaer: Premium, Elementargefahren

Download: Alle Leistungen auf einen Blick
In unseren Versicherungsbedingungen erfahren Sie alle Details zu unserer Wohngebäudeversicherung.
250 € Ersparnis sichern – mit unserem HUK-Check
Wir meinen, dass Sie bei einem Vergleich von mindestens drei Versicherungen etwa 250 € bei einem Wechsel zur HUK-COBURG sparen können. Überzeugen Sie sich selbst und vereinbaren Sie einen Termin.
250 € Ersparnis sichern – mit unserem HUK-Check
Wir meinen, dass Sie bei einem Vergleich von mindestens drei Versicherungen etwa 250 € bei einem Wechsel zur HUK-COBURG sparen können. Überzeugen Sie sich selbst und vereinbaren Sie einen Termin. Zu den Teilnahmebedingungen.
Häufige Fragen zur Wohngebäudeversicherung
Nein, die Wohngebäudeversicherung ist keine Pflichtversicherung für Hausbesitzer. Allerdings kann die Gebäudeversicherung zur Bedingung werden, wenn der Bau oder der Kauf über ein Immobiliendarlehen finanziert wird.
Auch wenn der Abschluss einer Wohngebäudeversicherung keine Pflicht ist, sollten Sie als Hausbesitzer bedenken, dass diese Versicherung Sie vor dem finanziellen Ruin bewahren kann – zum Beispiel bei einem Brand.
Die Gebäudeversicherung leistet – je nach gewähltem Versicherungsumfang – für Schäden durch Leitungswasser, Feuer, Sturm und Hagel am Gebäude selbst. Voraussetzung ist, dass der Schaden nicht vorsätzlich verursacht wurde.
Elementarschäden wie Überschwemmung und Rückstau (auch durch Starkregen) sind über den Elementarschutz abgesichert.
Die Wohnfläche ist die Grundfläche aller Räume eines Wohnhauses einschließlich der Hobbyräume.
Nicht zu berücksichtigen sind:
- Treppen
- Balkone
- Loggien
- Terrassen
- Keller- und Dachbodenräume, die nicht zu Wohn- oder Hobbyräumen ausgebaut sind
Dafür kommt die Wohngebäudeversicherung nicht auf. Allerdings wird diese Frage für Sie relevant, wenn Sie Immobilien vermieten oder Teil einer Eigentümergemeinschaft sind. Dann sollten Sie unbedingt eine Haus- und Grundbesitzerhaftpflicht abschließen.
Für selbstgenutzte Häuser ist dies auch relevant, gegebenenfalls ist dann Ihre Private Haftpflichtversicherung zuständig.
Auch in dem Fall, dass Sie ein noch unbebautes Grundstück brach liegen lassen, sollten Sie sich durch den Abschluss einer Haus- und Grundbesitzerhaftpflicht absichern. Für die Bauphase sollten Sie dann eine Bauherrenhaftpflicht abschließen.
In der Bauherrenhaftpflichtversicherung ist das Risiko aus dem Haus- und Grundbesitz für das zu bebauende Grundstück automatisch mitversichert. Die Haus- und Grundbesitzerhaftpflichtversicherung für das unbebaute Grundstück ist dann nicht mehr erforderlich.
Den Neukaufnachlass erhalten Sie, wenn Sie Ihr Haus in den letzten beiden Jahren erworben haben, oder wenn es sich um einen Neubau handelt. Im Jahr des Hauskaufs beträgt der Neukaufnachlass 20%, im zweiten Jahr 10%.
Wir versichern Ihren Rohbau im Rahmen der Wohngebäudeversicherung einschließlich der auf Ihrem Grundstück befindlichen Baustoffe und -teile, beitragsfrei. Dies gilt ab Baubeginn bis zur bezugsfertigen Herstellung, längstens bis zu 24 Monate.
Je nachdem, was Sie mit uns vereinbaren, besteht in der Rohbauversicherung Schutz gegen Feuerschäden, Schäden durch Sturm und Hagel sowie durch weitere Naturgefahren (Elementargefahren).
Voraussetzung für den Versicherungsschutz bei Schäden durch Sturm/Hagel und die weiteren Naturgefahren ist, dass der Baukörper geschlossen ist. Das ist der Fall, wenn das Dach fertig gedeckt ist und alle Außentüren und Fenster eingesetzt sind.
„Fahrlässigkeit“ bezeichnet unachtsames Verhalten. „Grobe Fahrlässigkeit“ ist – einfach ausgedrückt – eine schwere Form von Fahrlässigkeit. Also besonders nachlässiges oder ausgesprochen leichtsinniges Verhalten.
Die Rechtsprechung formuliert das sehr kompliziert: Sie stellt darauf ab, dass die „im Verkehr erforderliche Sorgfalt nach den gesamten Umständen in ungewöhnlich hohem Maße verletzt“ wurde.
Dabei muss unbeachtet gelassen worden sein, „was im gegebenen Fall jedem hätte einleuchten müssen“. Ein grob fahrlässiges Verhalten setzt nach der Rechtsprechung zudem ein Fehlverhalten voraus, das „auch in subjektiver Hinsicht unentschuldbar“ ist. Dieses muss „ein gewöhnliches Maß erheblich“ übersteigen.
Beispiel:
- Sie lassen Kerzen unbeaufsichtigt brennen, während Sie im Nebenzimmer einen Film ansehen. In einem solchen Fall liegt in der Regel grobe Fahrlässigkeit vor.
Wir verzichten auf den Einwand grober Fahrlässigkeit bei Herbeiführung eines Versicherungsfalles.
Sie können Gewächshäuser durch den Zusatzbaustein Wohngebäude PLUS versichern. Durch den Baustein besteht dann bis 3.000 € Versicherungsschutz für Glasbruch- und sonstige Schäden am Gewächshaus, die durch die in der Wohngebäudeversicherung versicherten Gefahren (z. B. Feuer, Sturm/Hagel, Elementargefahren) verursacht wurden.
Im Rahmen der Glasversicherung können Sie neben den Gebäudeverglasungen (bei Einfamilienhäusern auch Mobiliarverglasungen) des versicherten Hauses auch ein Gewächshaus, das sich auf dem versicherten Grundstück befindet, bis maximal 25 m² Grundfläche absichern. Versichert sind dann Glasbruchschäden aller Art. Bei Antragsstellung können Sie das Gewächshaus mit angeben. Ein späterer Einschluss ist selbstverständlich auch möglich.
Ob geerbt oder gekauft: Die Gebäudeversicherung läuft nach einem Hauskauf weiter.
- Als Käufer haben Sie ein einmonatiges Sonderkündigungsrecht ab Eigentumsübergang.
- Bei Erbe besteht kein Sonderkündigungsrecht durch den Erben.
Vergessen Sie aber bitte nicht, als neuer Hausbesitzer dem Versicherer den Eigentümerwechsel anzuzeigen.